Salaire d’un psychologue libéral : ce qu’il reste après les charges et les congés
Le revenu d’un psychologue libéral ne correspond ni au tarif de ses séances ni aux sommes encaissées chaque mois. À titre de repère historique, les statistiques UNASA de 2020 citées par Scriboupsy indiquaient un bénéfice annuel moyen de 19 964 €, présenté comme environ 1 663 € mensuels. Ce chiffre n’est ni une moyenne actuelle ni un montant garanti après impôt. Pour estimer votre revenu, il faut partir des consultations effectivement payées, puis déduire les dépenses, les cotisations et la fiscalité applicable.
Un « salaire » qui dépend d’abord de ce que l’on mesure
Dans l’exercice indépendant en nom propre, le psychologue ne perçoit pas un salaire au sens habituel : il encaisse des honoraires et finance lui-même son activité. L’expression salaire d’un psychologue libéral désigne donc généralement le revenu qu’il peut consacrer à ses dépenses personnelles.
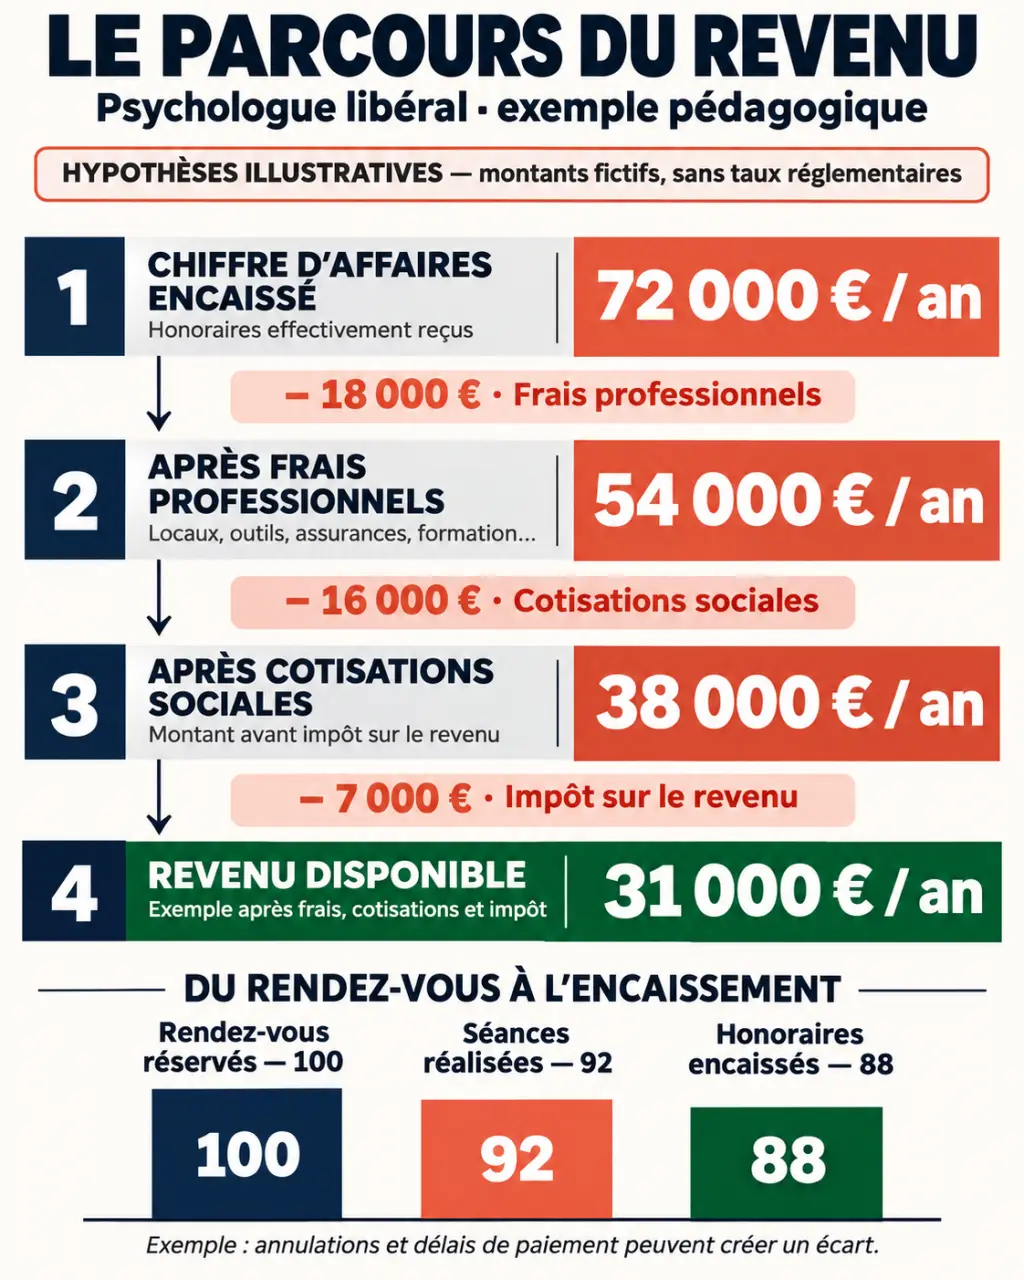
Pour éviter les comparaisons trompeuses, distinguez quatre niveaux :
- Le chiffre d’affaires encaissé : les honoraires réellement reçus, avant toute déduction.
- Le résultat après frais professionnels : les recettes diminuées des dépenses de fonctionnement, avant cotisations si elles n’ont pas encore été comptées.
- Le revenu après cotisations sociales : ce qui reste une fois les frais et prélèvements sociaux réglés.
- Le revenu disponible après impôt : le montant restant après prise en compte de l’impôt personnel et des dépenses de protection complémentaire retenues dans votre budget.
Le bénéfice fiscal obéit, lui, aux règles du régime choisi : il ne correspond pas toujours à la trésorerie disponible. Quant au terme « revenu brut », il est trop ambigu pour comparer deux situations sans définition préalable.
Le recueil UNASA de 2020 cité par Scriboupsy faisait également état d’un chiffre d’affaires annuel moyen de 40 861 €, pour le bénéfice annuel de 19 964 € évoqué plus haut. Ces montants illustrent l’écart entre recettes et bénéfice, mais ne décrivent pas nécessairement votre rythme de travail, votre cabinet ou votre régime fiscal.
Construire son estimation à partir des séances encaissées
Annualiser l’activité plutôt que multiplier un bon mois par douze
La formule de départ est simple : consultations payées par semaine × tarif moyen encaissé × semaines travaillées. Pour un planning quotidien, vous pouvez remplacer le volume hebdomadaire par le nombre de consultations payées par jour multiplié par les jours réellement travaillés dans l’année.
Utilisez un tarif moyen si vos prestations ont des honoraires différents. Retirez aussi les semaines de congés, de formation ou d’absence prévisible. Un agenda ouvert ne garantit pas des recettes : au démarrage, mieux vaut construire plusieurs hypothèses de remplissage.
Les scénarios suivants sont des simulations de chiffre d’affaires, et non des moyennes professionnelles ou des estimations de revenu net.
| Hypothèse d’activité | Séances payées par semaine | Tarif moyen | Semaines travaillées | Recettes annuelles |
|---|---|---|---|---|
| Activité partielle | 10 | 60 € | 44 | 26 400 € |
| Activité intermédiaire | 20 | 60 € | 44 | 52 800 € |
| Activité plus soutenue | 25 | 60 € | 44 | 66 000 € |
Passer des recettes au revenu mensuel
Reprenons l’hypothèse de 52 800 € encaissés par an. Avec, à titre purement illustratif, 12 000 € de frais professionnels et une enveloppe de 12 000 € de cotisations sociales, il resterait 28 800 € par an, soit 2 400 € mensuels avant impôt sur le revenu. Les cotisations de cet exemple sont une hypothèse budgétaire, pas un taux réglementaire : remplacez-les par une simulation correspondant à votre situation.
Diviser le résultat annuel par douze permet de financer aussi les mois comportant des congés. À l’inverse, diviser automatiquement les recettes par deux peut donner un ordre de grandeur trompeur lorsque le loyer, les cotisations ou le niveau d’activité diffèrent fortement.
Déduire les dépenses sans confondre budget et fiscalité
Les charges du psychologue libéral ne se limitent pas au cabinet. Un prévisionnel doit intégrer les dépenses récurrentes, les paiements annuels et les achats nécessaires à l’installation.
- Locaux et fonctionnement : loyer, charges locatives, énergie, entretien, assurance professionnelle.
- Outils de travail : téléphone, logiciel, matériel, tests, fournitures et frais de paiement.
- Pratique professionnelle : supervision, formation, documentation et déplacements professionnels.
- Gestion et obligations : accompagnement comptable éventuel, cotisations sociales et CFE lorsqu’elle est applicable.
- Protection personnelle : mutuelle, prévoyance et épargne retraite éventuelle, à distinguer selon leur traitement fiscal.
Une dépense réelle n’est pas nécessairement déductible fiscalement. En micro-BNC, le bénéfice imposable est calculé au moyen d’un abattement forfaitaire, et non en retranchant chaque frais réel. En déclaration contrôlée, les dépenses professionnelles déductibles sont prises en compte selon les règles applicables. Le choix mérite donc une simulation, surtout si les frais de cabinet sont élevés.
Les cotisations dépendent du régime et de la situation individuelle. Utilisez le simulateur Urssaf adapté, puis vérifiez les règles et taux en vigueur au moment de votre installation. L’impôt sur le revenu dépend également du foyer fiscal ; une option éventuelle pour le versement libératoire doit être étudiée selon ses conditions d’accès.
Enfin, les premiers prélèvements ne reflètent pas toujours la charge définitive. Prévoir une réserve pour les échéances et les éventuelles régularisations évite de considérer toute la trésorerie bancaire comme un revenu personnel.
Un agenda rempli n’est pas toujours une activité rentable
Les consultations occupent seulement une partie du temps professionnel. Il faut aussi répondre aux demandes, tenir les dossiers, organiser les rendez-vous, gérer les règlements et préparer certaines prestations. Les bilans, notamment, doivent être évalués en incluant le temps de correction et de restitution, pas uniquement la présence du patient.
Un agenda chargé peut agir comme un masque : il donne une impression de sécurité tout en cachant des créneaux annulés, des paiements en attente ou un travail invisible effectué le soir. Pour vérifier cette impression, rapprochez chaque mois trois compteurs : rendez-vous réservés, séances réalisées et honoraires encaissés. Leur écart révèle si la difficulté vient du remplissage, des absences ou du recouvrement, et permet d’agir sans augmenter systématiquement le nombre de patients.
La localisation et la spécialisation influencent aussi l’équilibre économique. Des honoraires plus élevés peuvent être accompagnés d’un loyer supérieur ou de prestations plus longues. Une activité débutante ou à temps partiel doit donc conserver des charges fixes compatibles avec une patientèle encore limitée.
Pour déterminer le volume nécessaire, partez du revenu annuel souhaité avant impôt, ajoutez les frais et les cotisations estimées, puis divisez par le tarif moyen. Répartissez ensuite les séances obtenues sur vos semaines travaillées et vérifiez que cette cadence reste soutenable.
Comparer le libéral au salariat sur une année entière
Le libéral peut procurer un revenu supérieur à celui d’un poste salarié, mais ce résultat dépend du volume encaissé et des dépenses. Il n’existe pas de supériorité automatique. À l’hôpital, en association ou dans le privé salarié, la rémunération dépend notamment de la grille ou de la convention collective, de l’ancienneté et du temps de travail.
Comparez des montants au même stade, par exemple après cotisations mais avant impôt, sur douze mois. Ajoutez les congés rémunérés, les avantages éventuels, la protection sociale et le temps administratif. Une journée sans consultation en libéral peut rester une journée travaillée.
Avant de vous installer, préparez un scénario prudent, un scénario central et un scénario favorable. Chacun doit couvrir les frais du cabinet, les prélèvements et vos besoins personnels. La viabilité se mesure à un revenu soutenable et suffisamment régulier, pas au chiffre d’affaires d’un mois exceptionnel.